Graphique de prévoyance Du dossier client à la lacune
Un graphique de prévoyance se construit en comparant, période par période, le besoin du client avec ses revenus et prestations, exprimés en francs par année. Commencez par un tableau chiffré, puis dessinez les prestations et le besoin ; l’écart fait apparaître la lacune à expliquer et à couvrir.
Qu’est-ce qu’un graphique de prévoyance ?
Un graphique de prévoyance est une représentation des revenus et prestations d’une personne ou d’un ménage, comparés à son besoin dans une situation donnée.
Le graphique montre ce que la personne recevrait après la réalisation du risque étudié, et ce qui lui manquerait. Il peut porter sur une incapacité de gain, un décès ou la retraite. Le titre précise la personne concernée, le risque et le besoin retenu.
Le graphique est organisé dans le temps : une colonne correspond à une période pendant laquelle les montants restent identiques. Les revenus et prestations s’empilent dans cette colonne ; le besoin apparaît sous forme de ligne. Un tableau accompagne le dessin pour rendre chaque montant vérifiable.
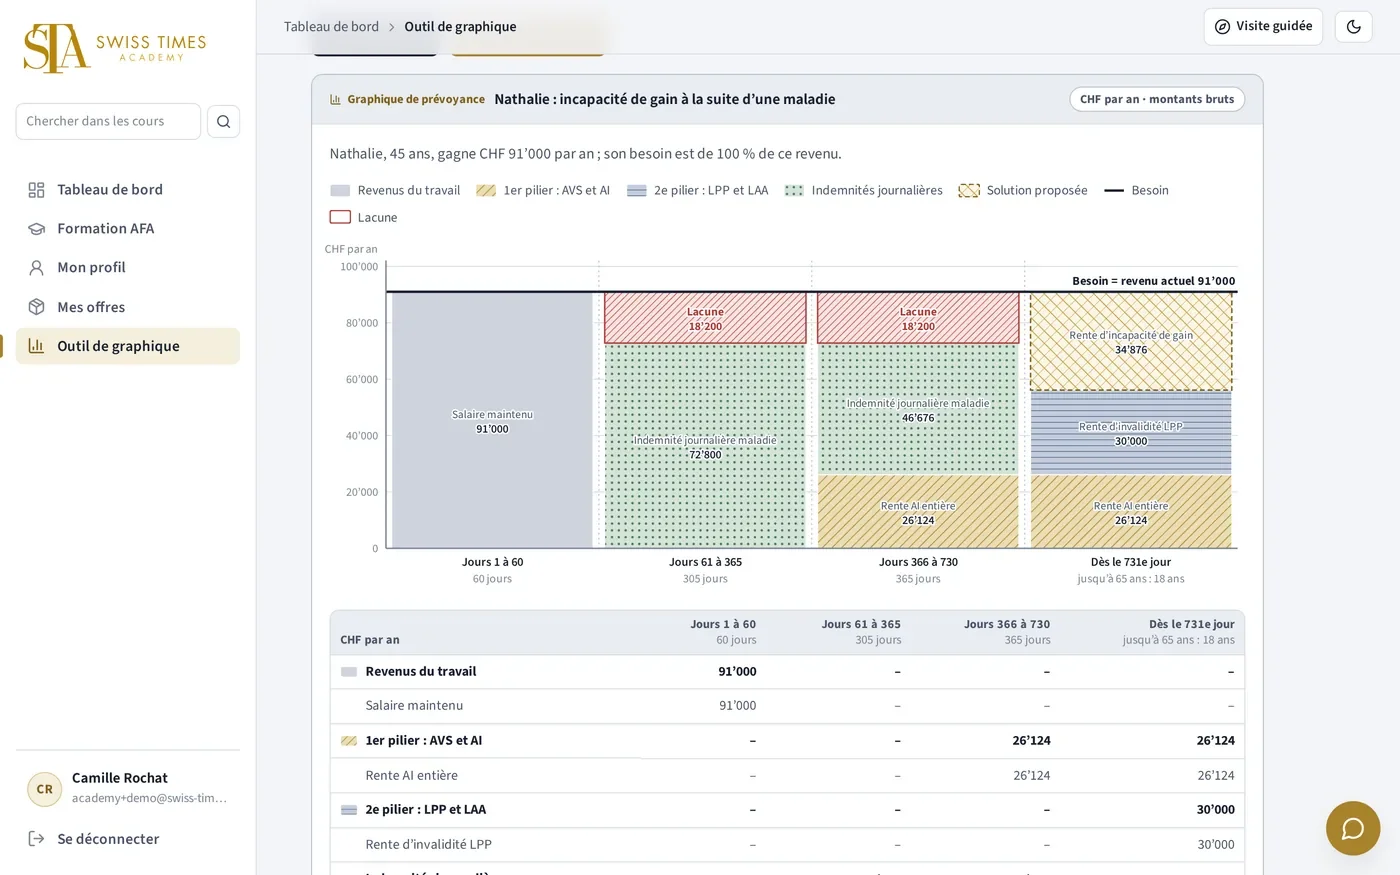
Distinguez la situation actuelle de la solution proposée en donnant un motif différent à la couverture supplémentaire.
À quoi sert le graphique de prévoyance à l’oral de Vie ?
À l’oral de Vie de l’examen AFA, le graphique de prévoyance soutient l’analyse du cas et la justification de la solution proposée.
Le graphique fait partie des documents préparatoires à remettre avant l’entretien ; la convocation précise les pièces demandées. L’entretien commence par l’analyse de ce graphique, puis se poursuit avec la solution et les questions individuelles. Vous devez donc pouvoir passer du dessin au raisonnement qui l’a produit.
Pour le présenter, exposez d’abord la situation étudiée, puis les changements entre les périodes et enfin la lacune principale. Lorsqu’un expert demande d’où vient un montant, appuyez votre réponse sur le dossier, le contrat, le certificat de prévoyance ou le calcul correspondant.
Le guide de l’oral décrit l’ensemble de l’épreuve et les règles de dépôt.
Le guide de l’oral de VieQuelles informations réunir avant de dessiner ?
Le graphique de prévoyance demande les données personnelles, les revenus, le besoin, les contrats existants, l’épargne et le risque à analyser.
Préparez une fiche de travail avant les calculs :
- Personnes : dates de naissance, état civil, enfants et formation suivie.
- Revenus : salaires annuels bruts, éventuel salaire supplémentaire et taux d’activité.
- Besoin : montant du budget ou proportion du revenu retenue dans le dossier.
- Couvertures : certificat de prévoyance, indemnités journalières et contrats individuels.
- Ressources : épargne disponible, fortune et capacité d’épargne.
- Demande : personne concernée, risque étudié et cause lorsqu’elle compte pour les prestations.
Notez le bénéficiaire de chaque prestation. En cas de décès, le revenu du conjoint qui continue à travailler doit également être intégré. Ne confondez pas les conséquences du décès de l’un et celles du décès de l’autre.
Séparez ce que le dossier indique de ce que vous supposez. Une hypothèse sur la poursuite des études d’un enfant doit être visible, car elle peut modifier la durée des prestations et donc les périodes du graphique.
Comment découper la situation en périodes ?
Une période du graphique de prévoyance s’arrête dès qu’un revenu, une prestation ou le besoin change, commence ou disparaît.
Construisez le tableau des périodes avant le dessin. Il comporte, pour chaque intervalle, les prestations applicables, le total disponible, le besoin et la différence. Ce travail oblige à vérifier les dates de début et de fin, au lieu d’additionner des prestations qui ne seraient pas versées ensemble.
Les événements à repérer comprennent notamment :
- La fin du salaire maintenu et le début des indemnités journalières.
- Le début d’une rente AI, avec la coordination prévue par le contrat d’indemnités.
- La fin des indemnités et le début d’une rente de la caisse de pension.
- La fin du droit d’un enfant à une rente ou le départ à la retraite d’un conjoint.
Un simple changement d’année civile ne crée pas une nouvelle période dans cette méthode. Respectez l’unité de durée du contrat : des jours ne doivent pas être remplacés par un nombre approximatif de mois.
Comment dessiner le graphique, étape par étape ?
Dessinez le graphique de prévoyance avec les périodes en abscisse, les francs annuels en ordonnée, puis les prestations empilées et la ligne du besoin.
Procédez dans cet ordre :
- Inscrivez un titre qui identifie la personne, le risque, la cause pertinente et le besoin.
- Tracez des colonnes de même largeur et écrivez leur durée sous chacune ; la largeur ne représente donc pas la durée.
- Utilisez des montants bruts en francs par année pour toutes les prestations et le besoin.
- Dessinez le revenu actuel en tirets et le besoin en trait plein, avec un changement de hauteur si le besoin évolue.
- Empilez les revenus et prestations dans le même ordre, puis hachurez l’espace entre leur total et le besoin lorsqu’il manque un revenu.
| Position dans la pile | Éléments à représenter |
|---|---|
| Revenus du travail | Salaire maintenu, revenu qui continue, salaire du survivant |
| Premier pilier | Rentes AVS et AI applicables au cas |
| Deuxième pilier | Rentes LPP et LAA selon les droits et documents |
| Indemnités journalières | Prestations pendant la durée prévue, après coordination |
| Troisième pilier et épargne | Prestations ou prélèvements effectivement retenus |
Nommez chaque bloc et indiquez son montant ; utilisez aussi des motifs pour conserver une lecture possible en noir et blanc. Sous le graphique, reprenez les mêmes périodes dans un tableau détaillé.
Comment lire la lacune de prévoyance ?
La lacune de prévoyance est le montant qui manque lorsque les revenus et prestations d’une période restent inférieurs au besoin retenu.
Calculez la différence entre le besoin et le total disponible pour chaque période. Une différence positive représente la lacune ; lorsque le total dépasse le besoin, il s’agit d’un excédent. La lacune annuelle, multipliée par la durée correspondante, donne le montant à financer sur cette période.
Un excédent au début ne couvre pas automatiquement un manque ultérieur : il doit être épargné pour pouvoir servir ensuite. Il ne faut pas non plus confondre cet excédent avec une surindemnisation au sens des assurances, qui se mesure par rapport au gain perdu.
Expliquez la lacune et sa durée avant de proposer une protection.
Un exemple : l’incapacité de gain de Nathalie
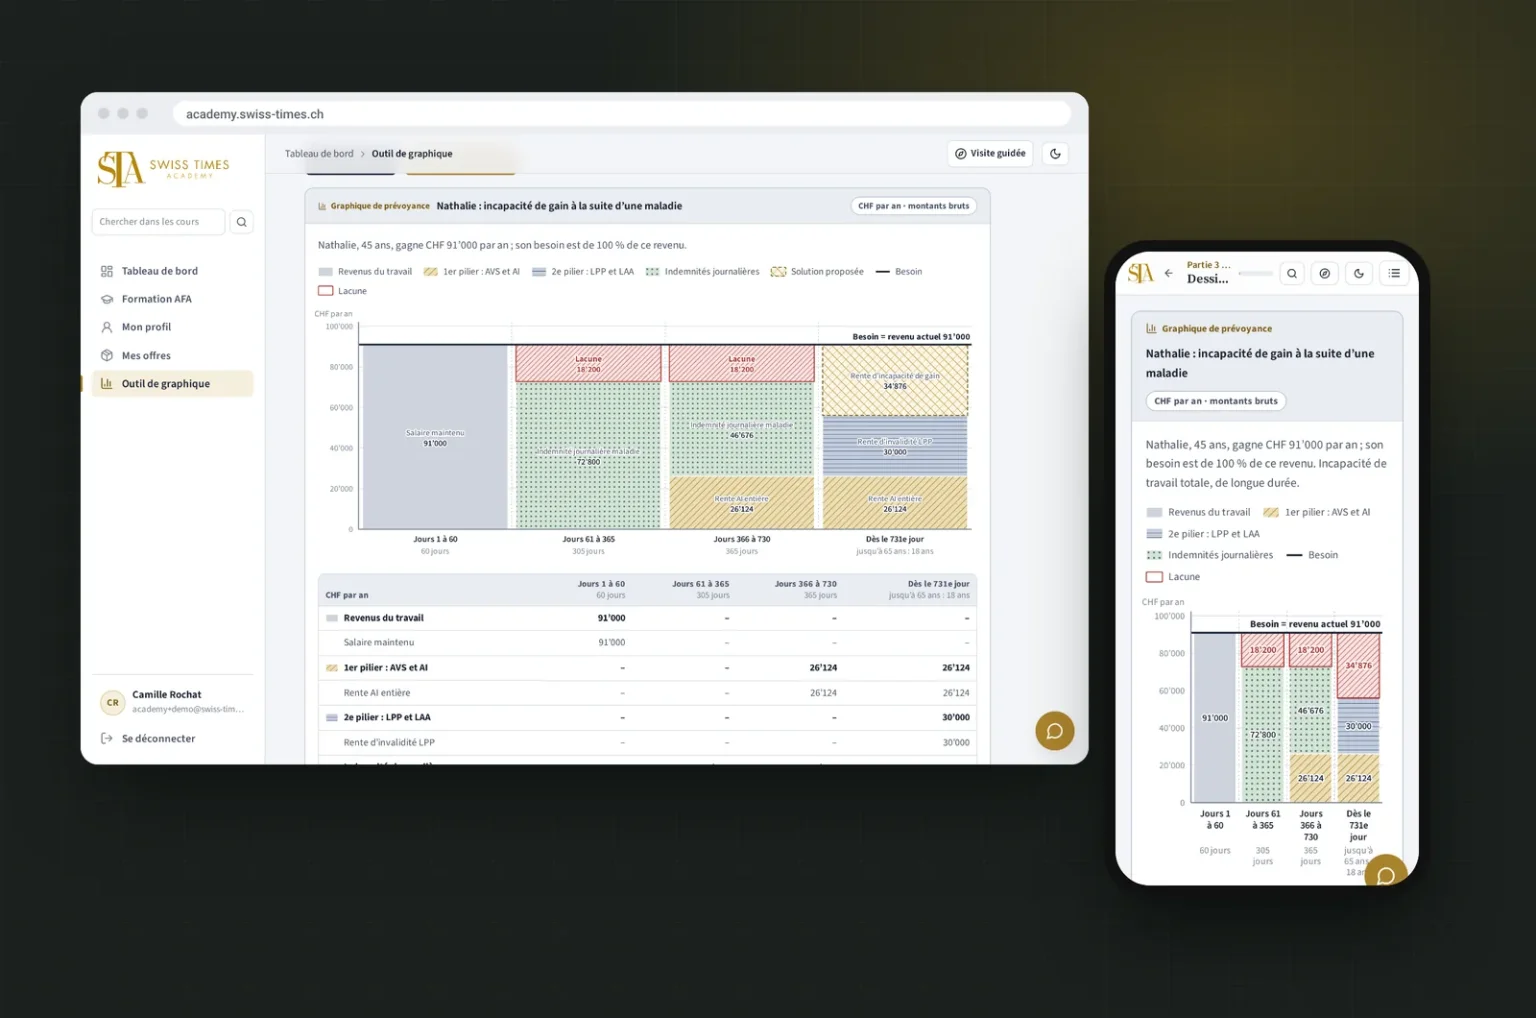
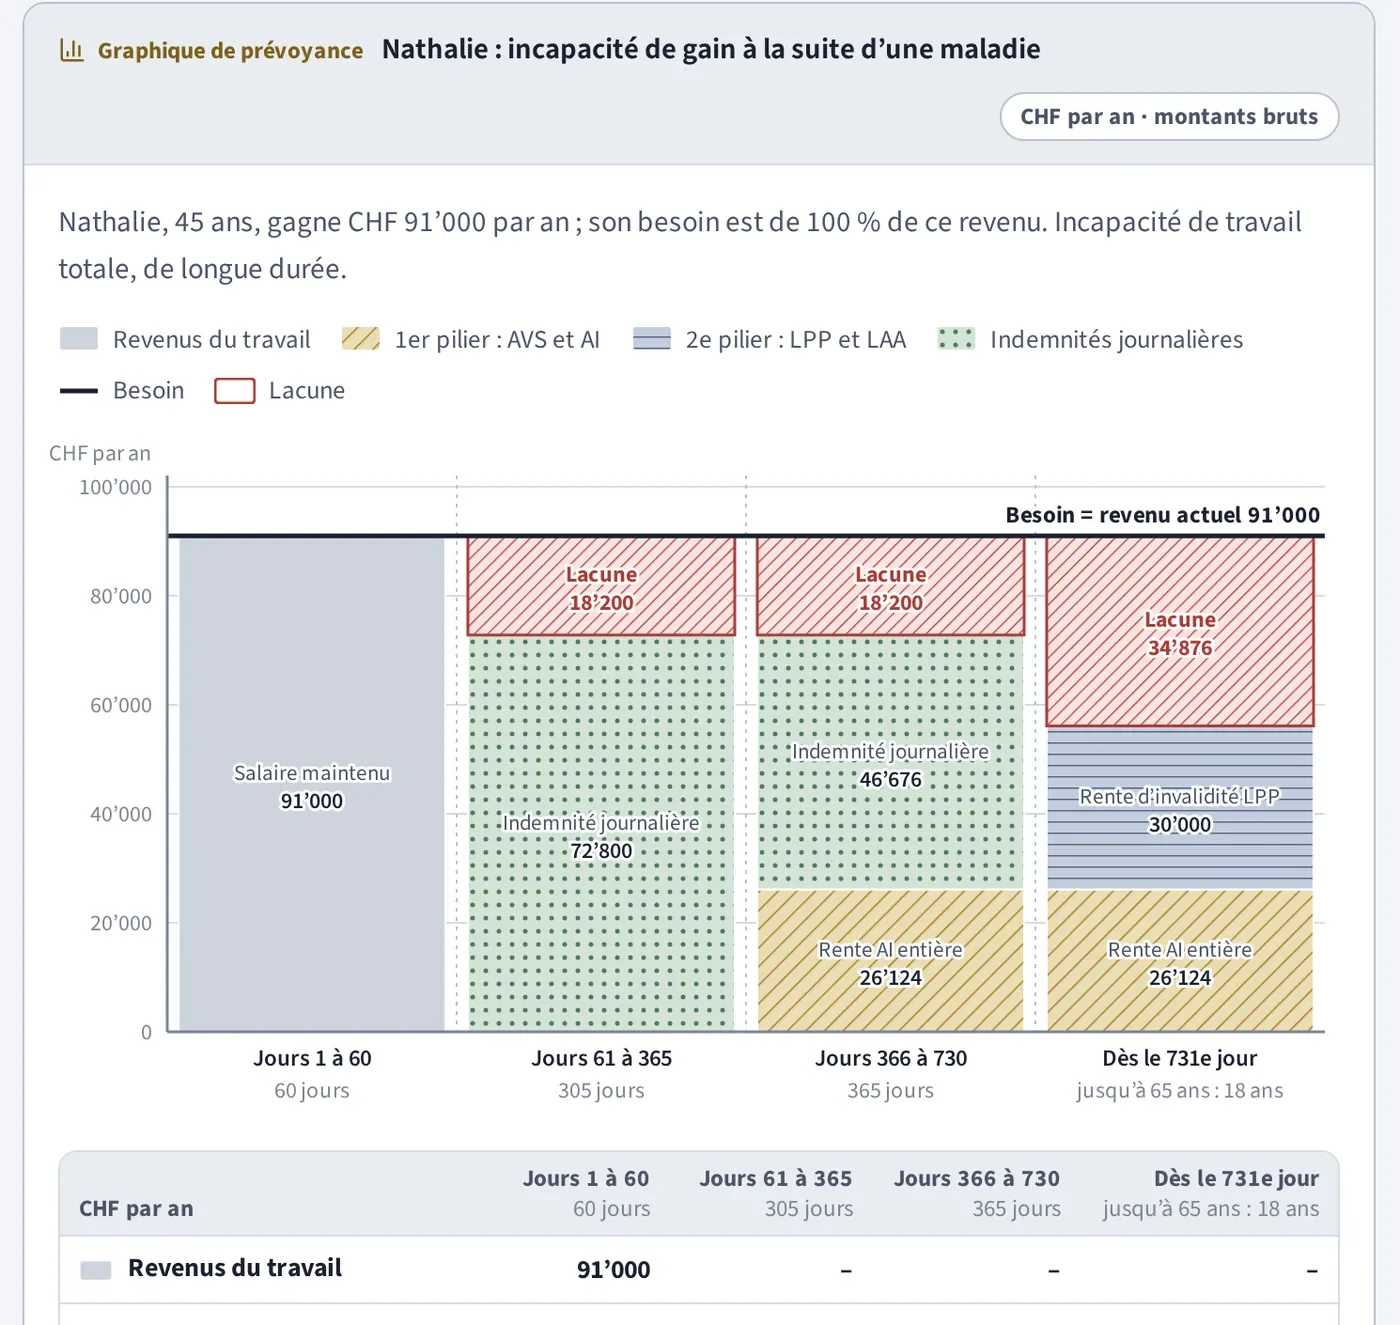
Le graphique de prévoyance de Nathalie fait apparaître une lacune durable après la fin des indemnités journalières prévues dans son dossier fictif.
Nathalie est un cas fictif de notre cours.
| Donnée | Valeur retenue |
|---|---|
| Âge au départ du cas | 45 ans |
| Revenu annuel brut | CHF 91’000.– |
| Besoin annuel | CHF 91’000.–, soit 100 % du revenu |
| Maintien du salaire | Jusqu’au 60e jour |
| Indemnités journalières | 80 % jusqu’au 730e jour, avec déduction de la rente AI lorsqu’elle intervient |
| Période | Revenus et prestations | Total annuel | Lacune annuelle |
|---|---|---|---|
| Jours 1 à 60 | Salaire maintenu : CHF 91’000.– | CHF 91’000.– | CHF 0.– |
| Jours 61 à 365 | Indemnités : CHF 72’800.– | CHF 72’800.– | CHF 18’200.– |
| Jours 366 à 730 | AI : CHF 26’124.– ; indemnités réduites : CHF 46’676.– | CHF 72’800.– | CHF 18’200.– |
| Dès le 731e jour, jusqu’à 65 ans | AI : CHF 26’124.– ; LPP : CHF 30’000.– | CHF 56’124.– | CHF 34’876.– |
Le début de la rente AI indiqué dans ce cas suppose une demande déposée à temps et les conditions remplies ; il n’est pas automatique. L’arrivée de l’AI réduit ici les indemnités journalières sans augmenter le total disponible. La fin des indemnités provoque ensuite la hausse de la lacune.
Quelles erreurs éviter ?
Les erreurs du graphique de prévoyance portent notamment sur les unités, les périodes, les bénéficiaires, la coordination des prestations et le mélange avec la solution.
Relisez votre graphique en recherchant ces erreurs :
- Un capital dessiné comme une rente annuelle, alors qu’il faut l’indiquer séparément ou le répartir sur une durée explicite.
- Des prestations additionnées sans tenir compte d’une réduction contractuelle.
- Des montants mensuels et annuels présents dans le même total.
- Une prestation prolongée au-delà de son terme ou attribuée à une personne qui n’y a pas droit.
- Une couverture proposée déjà incluse dans le dessin de la situation actuelle.
Contrôlez également la source du montant. La rente AI ne se déduit pas uniquement du salaire actuel ; une rente LPP se lit dans le certificat avec le règlement de prévoyance. Le certificat peut prévoir davantage que le minimum légal et tient déjà compte du taux d’activité.
Terminez par une lecture à voix haute : pour chaque colonne, expliquez ce qui commence, ce qui s’arrête et ce qui reste à financer.
Avec quel outil dessiner le graphique ?
Le graphique de prévoyance peut être dessiné à la main ou avec un outil ; les montants saisis doivent venir du tableau des périodes.
Choisissez un support qui distingue les prestations, le besoin et la lacune. Le dessin manuel et l’utilisation d’un outil sont possibles pendant la préparation. Gardez les calculs et les hypothèses qui expliquent le résultat.
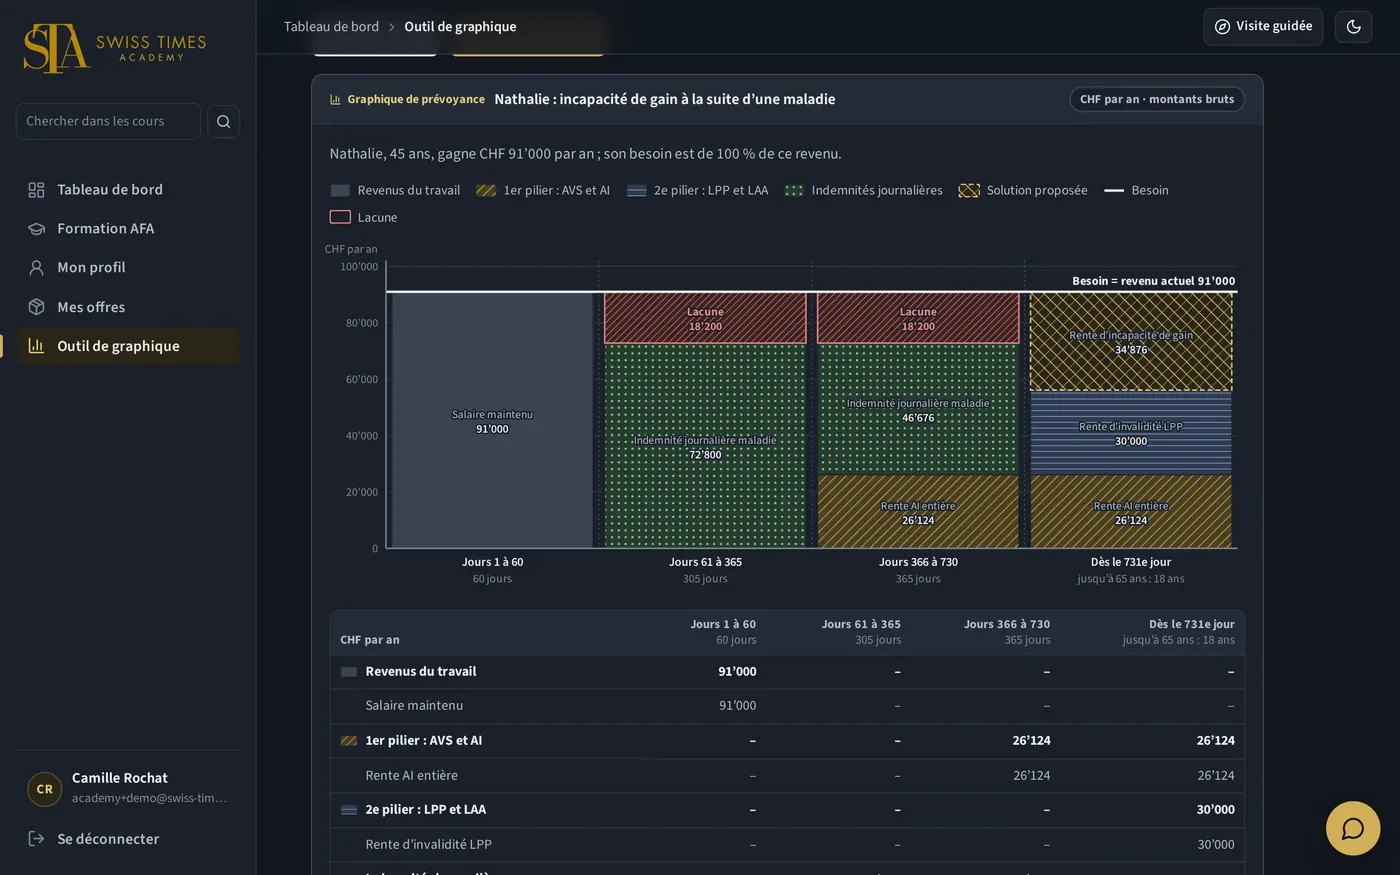
Dans notre formation, l’outil dessine le graphique à partir des montants saisis et permet son export en PDF ; toutes les formules comprennent cet outil, avec jusqu’à 20 graphiques par compte. Le chapitre consacré au graphique et à l’oral accompagne la lecture du dossier, les périodes, le dessin et l’explication de la solution.
Consultez la page du module Vie pour le contenu de cette préparation.
Notre module VieAuteur : Jean Claude Schneider, spécialiste en assurance.
Sources officielles
La méthode vient du chapitre « Le graphique de prévoyance et l’oral de Vie » de notre module Vie ; les règles de l’oral, des documents ci-dessous, relus le 28 octobre 2026.
- Règlement d’examen sur les normes minimales en matière de formation initiale et de formation continue des intermédiaires d’assuranceAFA, version 4.0 du 17 janvier 2025, version du 13 mai 2026
- Examens en vue de l’agrément et de recertificationAFA : épreuves, taxes, équivalences (liste au 8 décembre 2025)
Le graphique de prévoyance en questions.
Les réponses aux questions que les candidats nous posent en dessinant leurs premiers graphiques.
Faut-il utiliser des montants nets ou bruts ?
Cette méthode utilise des montants bruts, en francs par année, pour le besoin et les prestations. Indiquez cette unité sur le document et vérifiez chaque ligne du tableau avant d’additionner, afin de comparer des montants établis sur la même base.
Comment convertir une rente mensuelle ?
Multipliez la rente mensuelle par le nombre de versements prévu pour cette prestation. Ne partez pas d’un nombre de versements supposé : relevez les conditions du régime ou du contrat, puis utilisez le montant annuel dans toutes les colonnes concernées.
Les colonnes doivent-elles avoir des largeurs différentes selon leur durée ?
Dans cette méthode, les colonnes ont la même largeur et leur durée est écrite sous chacune. La hauteur compare les revenus annuels ; la durée sert ensuite à calculer le montant à financer, à partir de la lacune annuelle.
Une nouvelle année impose-t-elle une colonne supplémentaire ?
Le seul changement d’année civile ne crée pas de nouvelle période dans cette méthode. Une colonne supplémentaire correspond à un changement de revenu, de droit ou de besoin ; cherchez donc l’événement qui modifie réellement le total.
Le salaire du conjoint survivant figure-t-il dans le graphique ?
Le revenu du conjoint qui continue à travailler fait partie des ressources de la situation après décès. Il s’ajoute aux prestations dues aux bénéficiaires concernés, dans les périodes où il continue, et doit être distingué des rentes de survivants.
Peut-on utiliser directement le minimum LPP à la place du certificat ?
La rente LPP se lit dans le certificat et le règlement de la caisse, car la couverture peut dépasser le minimum légal. Reprendre automatiquement un minimum risque donc de fausser la situation présentée dans le dossier.
Que devient la lacune si le besoin diminue ?
Si le besoin change, la ligne du besoin change de hauteur à la limite de la période correspondante. Recalculez ensuite l’écart avec les revenus et prestations de cette période ; ne conservez pas la lacune de la période précédente.
Le dessin suffit-il sans tableau détaillé ?
Le graphique s’accompagne d’un tableau qui nomme et chiffre les prestations, les totaux, le besoin et les lacunes. Le dessin montre les proportions ; le tableau et les sources des montants permettent d’expliquer précisément votre analyse pendant l’entretien.
 Parlons de votre projet
Une question ?
Faisons le point ensemble.
Vous hésitez entre deux formules, vous débutez dans l’assurance ou vous souhaitez simplement en savoir plus ? Appelez-nous. Nous prenons le temps de vous écouter et de vous orienter.
Appeler notre équipeCrissier
Rue de Morges 22
1023 Crissier
Zug
Nordstrasse 1
6300 Zug
À vos côtés, en Suisse romande et alémanique.